Principio de No Confiscatoriedad
Escuche el artículo
Si bien el artículo 300 de la Constitución no consagra expresamente este principio, “el régimen tributario se regirá por los principios de generalidad, progresividad, eficiencia, simplicidad administrativa, irretroactividad, equidad, transparencia y suficiencia recaudatoria…”

El desarrollo jurisprudencial de la Corte Constitucional permite evidenciar que el mismo está relacionado directamente con el principio de equidad: “igualmente, es importante tomar en cuenta la existencia de otros principios tributarios reconocidos en nuestro ordenamiento jurídico, así como en la propia jurisprudencia y doctrina en materia fiscal; principios que se encuentran implícitos en el régimen tributario sin necesidad que la Constitución los señale, y que como tal deben ser observados y aplicados por la autoridad tributaria en el ejercicio de sus atribuciones”.
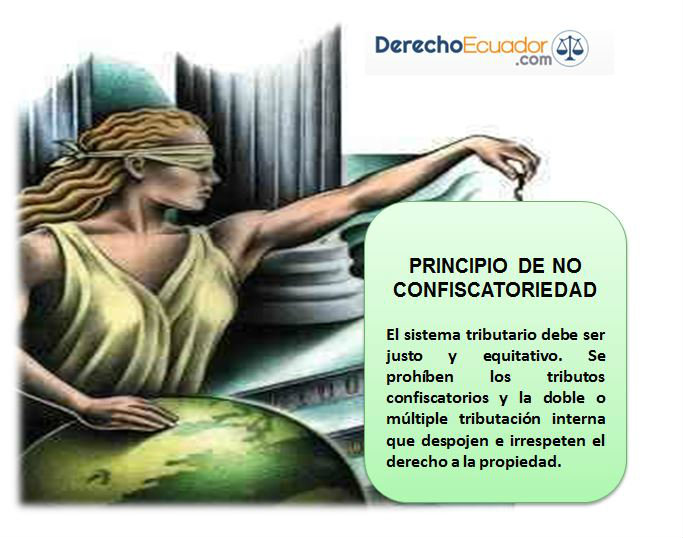
De esta manera, la Corte ha señalado que el principio de no confiscatoriedad desarrolla el concepto de establecer un límite entre cumplir con la carga tributaria bajo una capacidad contributiva y que dicha carga sobrepase la capacidad económica del contribuyente, en cuyo caso el desprendimiento patrimonial que se produce en el cumplimiento de la obligación tributaria se convierte en confiscatorio, es decir, limitando y restringiendo la propiedad de los contribuyentes. Así las cosas, la Corte relaciona este concepto con lo dicho por Hernán Villegas cuando afirma, frente al principio de no confiscatoriedad, que “la posibilidad de utilizar de manera ilimitada la potestad tributaria en la creación de tributos y la fijación de su cuantía, implica la posibilidad de convertir a la carga fiscal en un despojo e irrespeto al derecho a la propiedad, capaz de afectar la capacidad de ahorro y el progreso económico con el que deben contar las personas”.
En conclusión, se aprecia cómo la inclusión, entre otros, del principio de no confuscatoriedad como parámetro para la configuración y establecimiento de un tributo, va de la mano con la finalidad de que el mismo sea justo, tal y como lo esgrimió la Corte Constitucional, al argumentar que un tributo sería equitativo cuando en su nacimiento y aplicación se tomen en cuenta las garantías de legalidad, generalidad, progresividad, proporcionalidad, no confiscatoriedad, razonabilidad y capacidad contributiva, las mismas que no solo limitan el poder tributario con el que cuenta el Estado, sino que reconocen derechos y garantías en favor de quienes adquieren la calidad de contribuyentes, y cuya aplicación es trascendental dentro del vínculo existente entre el administrado y el poder público.
Desarrollo Jurisprudencial de la Primera Corte Constitucional